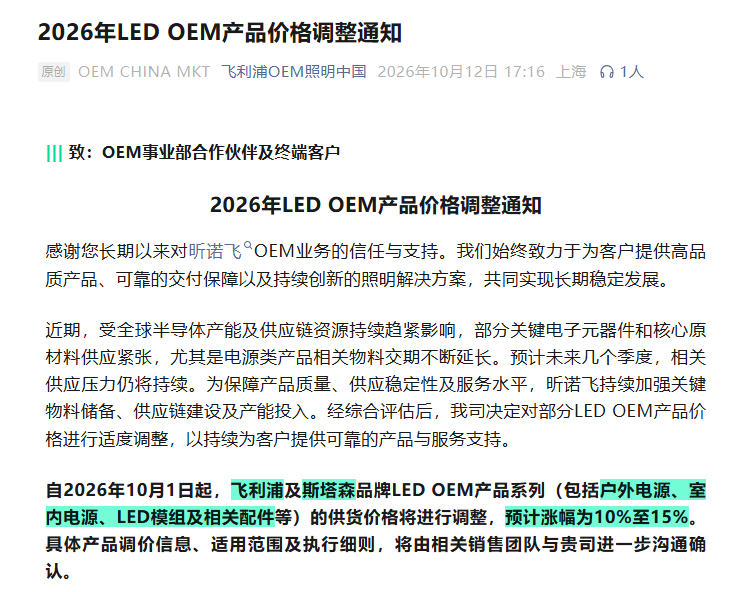
近日,飞利浦OEM照明中国官方公众号发布《2026年LED OEM产品价格调整通知》,面向OEM事业部合作伙伴及终端客户宣布:自10月1日起,飞利浦及斯塔森品牌LED OEM产品系列(含户外电源、室内电源、LED模组及相关配件等)供货价格上调,预计涨幅10%—15%。据不完全统计,2026年昕诺飞已累计完成六轮调价。
昕诺飞年内第六轮调价
LED OEM板块再度上调
官方公告价格调整的理由是:全球半导体产能趋紧,关键电子元器件与核心原材料供应紧张,电源类产品物料交期不断拉长,且未来几个季度压力仍将持续;为保供应、稳品质,昕诺飞选择再次调整价格,并建议合作伙伴尽早完成未来3—6个月的需求预测与订单安排,以保障重点项目供应、降低供应风险。
回看昕诺飞2026年历次调价,动作颇为密集。
2026年昕诺飞调价历程:
1月31日昕诺飞发布飞利浦传统照明产品调价信息,于2月1日起生效。受传统产品原材料紧缺、原料涨价、汇率大幅波动三重因素冲击,昕诺飞对紫外线净化灯、工业灯、红外灯、特种BLB晒版灯管调价,调价幅度在15%—50%。
3月1日起,昕诺飞工程渠道执行专业灯具涨价,面向全国工程渠道经销商发布调价函,景观亮化、道路隧道、办公灯具涨幅5%—10%;体育投光灯、筒射灯带统一上调5%;工业照明、控制类产品涨价10%。
3月16日起,昕诺飞对全系列飞利浦、斯塔森LED OEM产品涨价10%—15%,针对OEM事业部全线配套产品调价,覆盖室内外驱动电源、LED模组、配套配件等OEM核心元器件,经销商进货价整体同步上调。
4月1日起,昕诺飞对全投光灯、支架灯、天棚灯、线条灯、办公平板灯、灯贴、筒射灯带等部分产品涨价幅度约5%;厨卫灯部分产品的涨价幅度为8%—13%;吸顶灯类部分产品涨价幅度约3%;浴霸类部分产品涨价幅度最低,约2.2%。
7月1日,昕诺飞宣布飞利浦CertaDrive SPS 24VDC开关电源涨价4.5%—9%,OEM配套电源供货价同步上调。
10月1日起,飞利浦及斯塔森LED OEM产品系列(含户外电源、室内电源、LED模组及相关配件)涨价10%—15%,系年内第六轮。
六轮调价中,OEM配套电源、模组已是年内多次上调,正是灯具厂商的核心元器件,由此可见成本压力正沿产业链向下传导。
照明企业密集跟进
成本倒逼涨价潮持续
除了昕诺飞外,近期也有多家照明企业相继落地价格调整。洲明科技自9月5日起对各线产品适度上调,原因是核心材料采购成本显著增加,内部优化已难以消化全部压力;利亚德9月10日起全系产品调价落地理由指向全球供应链波动、核心元器件采购成本持续攀升;英飞特自9月1日起调价,涨幅约5%—15%系受全球供应链波动、关键物料交期延长影响;茂硕电子自9月1日起对所有产品调价约5%—15%PCB、半导体器件等供应链成本持续上涨是其涨价主因;爱克股份自9月1日起对LED景观照明灯具、路灯等上调10%—30%。直指铝、铜等金属材料及核心电子元器件价格处于历史高位。
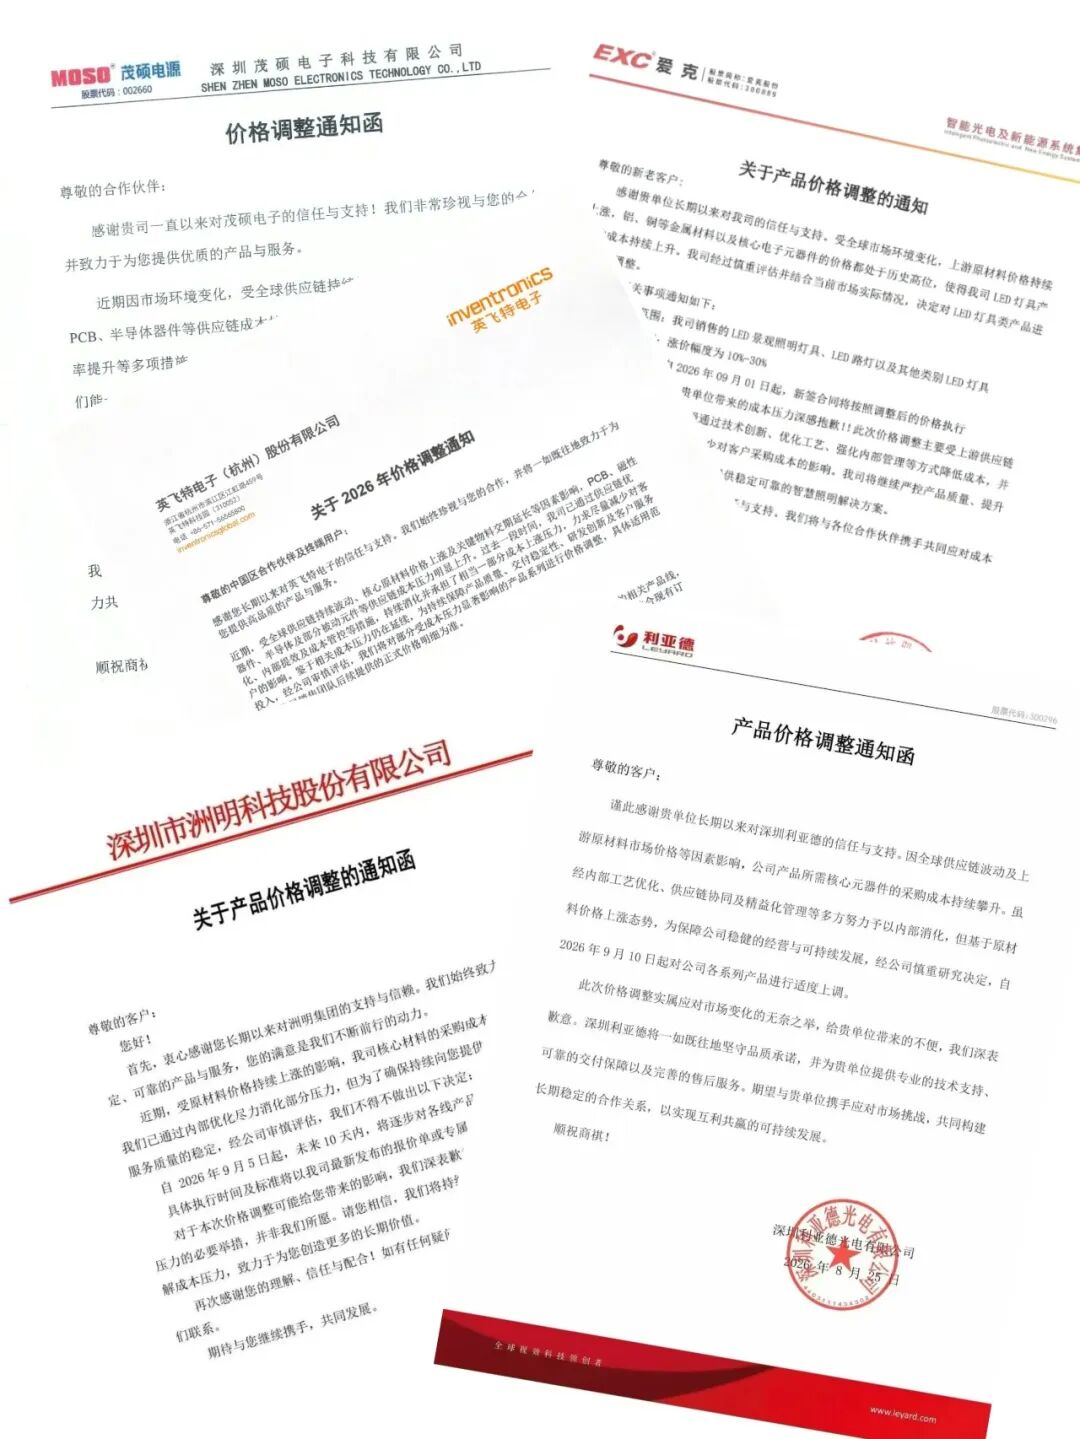
从2026年初至今,已有超150家国内外照明企业先后发布调价通知,涉及光源、电源、模组、成品灯具等多个品类,调价幅度从3%到超过30%不等,照明行业已进入持续涨价周期。
价格调整范围从景观照明、驱动电源延伸到LED模组、灯带筒灯与开关插座,几乎覆盖全链条品类。梳理各企业通知,涨价理由均为:铝、铜等金属材料与核心元器件价格高位运行。
这是一轮典型的成本推动型涨价,而非需求拉动型,涨幅天花板由原材料行情决定,部分照明企业“不得不涨”。
对经销商而言,一边是上游进货价持续走高,一边是终端售价不敢轻易上调,利润空间被双向挤压;对中小企业而言,抗风险能力弱的企业已陷入利润大幅收缩甚至亏损的困境。连续多轮涨价潮,本质上是行业供给侧调整的集中体现:中小产能加速出清,行业集中度持续提升,分化格局愈发清晰。
上游原材料价格尚未明显回落,涨价趋势短期内难有反转,未来或有更多企业跟进调整产品价格。